Domain crm-programm.de kaufen?
Wir ziehen mit dem Projekt
crm-programm.de um.
Sind Sie am Kauf der Domain
crm-programm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain crm-programm.de kaufen?
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Materialkosten
Top-Angebote
Produkte zum Begriff Materialkosten:
-
FamRZ DatenbankDie Famrz Datenbank Ist Die Authentische Datenbank Zur Famrz, Der Zeitschrift Für Das Gesamte Familienrecht Mit Betreuungsrecht, Erbrecht, Verfahrensrecht, Öffentlichem Recht - Also Das Original Auf Dvd. Ihre Vorteile Auf Einen Blick:nn- Volltext...279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winkelmann, Peter: Vertriebskonzeption und VertriebssteuerungVertriebskonzeption und Vertriebssteuerung , Die Instrumente des integrierten Kundenmanagements (CRM) , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Auflage: 5. Auflage, Erscheinungsjahr: 20120503, Produktform: Leinen, Autoren: Winkelmann, Peter, Auflage: 12005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 786, Keyword: Channel; Kundengewinnung; Marketing; Multi; MultiChannelMarketing; Vertriebscontrolling; Vertriebspolitik, Fachschema: Direktmarketing - Direktvermarktung~Marketing / Direktmarketing~Kundenmanagement~Kundenzufriedenheit~Management / Kundenmanagement~Kundenorientierung~Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Vertrieb und Marketing, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 786, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 246, Breite: 177, Höhe: 45, Gewicht: 2000, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800635382 9783800632343 9783800629381 9783800624140, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49355149,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE CRM 40 - Farbmessgerät PCE-CRM 40Chromameter PCE-CRM 40 Chromameter PCE-CRM 40 mit Messbereich bis 150000 1x Messung der Farbtemperatur CTT Normfarbtafel CIE1931 und CIE1976 Anzeige der Wellenlänge Darstellung der Tristimulus und RGB Werte mit Datenspeicher und Software Luxmessung bis 150 kLux ideal für LEDs SD Speicher Farb-LCD Produktvorteile: Mit dem Chromameter PCE-CRM 40 können wichtige photometrische Größen im Bereich der Lichtmessung bestimmt werden. Dazu gehören die Tristimulus Werte XYZ, die u ́v ́Farbort Koordinaten nach CIE1976 und die xy Farbort Koordinaten nach CIE1931. Zudem werden weitere Farbmaßzahlen als Absolutwerte und Differenzen gemessen. Die dominante Wellenlänge im Empfindlichkeitsbereich des Lichtfarbmessgerätes zwischen 360 ... 780 nm kann ebenso ermittelt werden wie die Farbdichte Pe und die CTT Farbtemperatur in Kelvin. Außerdem kann das Lichtfarbe Messgerät die Beleuchtungsstärke in Lux (lx) oder foot-candle (fcd) bestimmen sowie den Lichtstrom in Lumen (lm) darstellen und den Farbort im RGB Farbraum anzeigen. Dank ergonomischer Einhandbedienung, großem Display, Speicher, Datenschnittstelle und Software, können die Messungen mit dem Lichtfarbmessgerät schnell und reproduzierbar durchgeführt werden. Die protokollierte Dokumentation der Messergebnisse mittels Software ist ebenfalls möglich. Mit diesen Spezifikationen ist das Chromameter hervorragend geeignet um Beleuchtungsinstallationen und Lichtverhältnisse in unterschiedlichsten Anwendungsbereichen zu klassifizieren und optimieren. Technische Daten: Messfunktionen Tristimuluswerte: XYZ Chromatizität: Ev xy, Ev u'v ' Korrelierte Farbtemperatur: Tc Farbunterschied: ? (XYZ), ? (Evxy), ? (Evuv), ?Ev ?Tc ?uv Chromatizitätskoordinate: ICE1931 (x, y), ICE1976 (u, v) Dominante Wellenlänge: ?d Farbechtheit: Pe Lichtstrom: F RGB-Parameter, Farbtafel, maximale Aufzeichnung und Anzeige Messbereich 0,1 ... 150.000 lx 0,01 ... 15000 fcd Ev: 5 lx / 0,5 fcd oder in vier automatisch gewählten Bereichen (lx oder fcd ist umschaltbar) Spekralbereich 360 ... 780 nm Relative Spektrale Empfindlichkeit Angelehnt an CIE-Standard X (?), y (?) und Z (?) Abweichung unter 6% (f1 ') der CIE-Spektralen Lichtausbeute V (?) Kosinuskorrektur Ev: Genauigkeit Ev: +- 5 % +- 1 Digit des angezeigten Wertes Xy: +- 0,003 lx (bei 500 lx, Standard-A) Wiederholbarkeit Ev: +- 0,5 % + 1 Digit (2s) xy: +- 0,0005 (bei 500 lx, Standard-A gemessen) Temperaturdrift Ev: +- 3% +- 1 Digit des angezeigten Wertes xy: + -0,003 Ansprechzeit 0,5 s (bei kontinuierlicher Messung) Sensorart Silizium Photozelle Schnittstelle USB Slot für SD Karte Display 3,2 " Farb-LCD Betriebsbedingungen -10 ... 40 °C Lagerbedingungen -20 ... 40 °C Spannungsversorgung Li-Ion Akku 2200 mAh Betriebsdauer min. 12 h Abmessungen 210 x 80 x 35 mm Gewicht 300 g inkl. Akku Lieferumfang: 1 x Chromameter PCE-CRM 40 1 x USB Netzteil 1 x USB-Kabel 1 x Leuchtdichtevorsatz 1 x USB-Stick 1 x Gürteltasche 1 x Trageschlaufe 1 x Tragekoffer 1 x Bedienungsanleitung2228,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **


Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
Top-Angebote
Produkte zum Begriff Materialkosten:
-
Beurteilung der Materialkosten in Bezug auf den Materialgemeinkostenanteil in der Vorkalkulation, Taschenbuch von Martin Erker, GRIN,Beurteilung Der Materialkosten In Bezug Auf Den Materialgemeinkostenanteil In Der Vorkalkulation, Taschenbuch Von Martin Erker, Grin, 978-3-640-68171-6, Seitenanzahl: 10049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
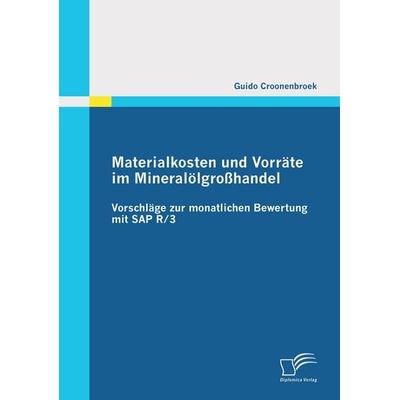
Materialkosten und Vorräte im Mineralölgroßhandel: Vorschläge zur monatlichen Bewertung mit SAP R/3, Taschenbuch von Guido Croonenbroek, DiplomicaMaterialkosten Und Vorräte Im Mineralölgroßhandel: Vorschläge Zur Monatlichen Bewertung Mit Sap R/3, Taschenbuch Von Guido Croonenbroek, Diplomica Verlag Gmbh, 978-3-8428-6185-5, Seitenanzahl: 13448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FamRZ DatenbankDie Famrz Datenbank Ist Die Authentische Datenbank Zur Famrz, Der Zeitschrift Für Das Gesamte Familienrecht Mit Betreuungsrecht, Erbrecht, Verfahrensrecht, Öffentlichem Recht - Also Das Original Auf Dvd. Ihre Vorteile Auf Einen Blick:nn- Volltext...279,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Winkelmann, Peter: Vertriebskonzeption und VertriebssteuerungVertriebskonzeption und Vertriebssteuerung , Die Instrumente des integrierten Kundenmanagements (CRM) , Montageteile für Bremsbeläge & -backen > Bremsen & Bremsenteile , Auflage: 5. Auflage, Erscheinungsjahr: 20120503, Produktform: Leinen, Autoren: Winkelmann, Peter, Auflage: 12005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 786, Keyword: Channel; Kundengewinnung; Marketing; Multi; MultiChannelMarketing; Vertriebscontrolling; Vertriebspolitik, Fachschema: Direktmarketing - Direktvermarktung~Marketing / Direktmarketing~Kundenmanagement~Kundenzufriedenheit~Management / Kundenmanagement~Kundenorientierung~Vertrieb~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Vertrieb und Marketing, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Werbung, Marketing, Fachkategorie: Management: Vertrieb und Marketing, Thema: Optimieren, Text Sprache: ger, Seitenanzahl: XX, Seitenanzahl: 786, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 246, Breite: 177, Höhe: 45, Gewicht: 2000, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800635382 9783800632343 9783800629381 9783800624140, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49355149,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Materialkosten steuerlich absetzbar?
Sind Materialkosten steuerlich absetzbar? Ja, Materialkosten können in der Regel als Betriebsausgaben geltend gemacht werden, sofern sie für die Einkommenserzielung oder zur Erhaltung der Einnahmen notwendig sind. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Zudem müssen die Ausgaben im Rahmen der Gewinnermittlung ordnungsgemäß dokumentiert werden. Es empfiehlt sich, alle Belege und Rechnungen aufzubewahren, um im Falle einer Steuerprüfung die Absetzbarkeit der Materialkosten nachweisen zu können. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder eine Steuerberaterin zu wenden, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Kann ich Materialkosten absetzen?
Kann ich Materialkosten absetzen? Materialkosten können in der Regel als Betriebsausgaben abgesetzt werden, wenn sie für die Einkünfteerzielung notwendig sind. Dies gilt insbesondere für Selbstständige, Freiberufler und Gewerbetreibende. Es ist wichtig, dass die Materialkosten nachweisbar und angemessen sind. Es empfiehlt sich, alle Belege und Rechnungen sorgfältig aufzubewahren, um die Absetzbarkeit der Materialkosten im Falle einer Prüfung durch das Finanzamt nachweisen zu können. Es kann auch sinnvoll sein, sich von einem Steuerberater beraten zu lassen, um sicherzustellen, dass alle relevanten Kosten steuermindernd geltend gemacht werden können. **
-
Was gehört alles zu Materialkosten?
Zu den Materialkosten gehören alle Ausgaben, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien oder Halbfabrikaten anfallen. Das können beispielsweise Kosten für Holz, Metall, Kunststoffe, Chemikalien oder elektronische Bauteile sein. Auch Verpackungsmaterialien, Transportkosten und Lagerhaltungskosten zählen zu den Materialkosten. Kurz gesagt, alles, was direkt für die Herstellung oder den Verkauf eines Produkts benötigt wird und physisch in das Endprodukt eingeht, fällt unter die Materialkosten. **
-
Was gehört zu den Materialkosten?
Zu den Materialkosten gehören alle Kosten, die für die Beschaffung von Rohstoffen, Baustoffen, Verbrauchsmaterialien und anderen Materialien für die Produktion oder den Betrieb eines Unternehmens anfallen. Dazu zählen auch die Kosten für die Lagerung, den Transport und die Verarbeitung der Materialien. Materialkosten können je nach Branche und Unternehmen einen erheblichen Anteil an den Gesamtkosten ausmachen und haben somit einen direkten Einfluss auf die Rentabilität eines Unternehmens. Eine genaue Erfassung und Kontrolle der Materialkosten ist daher für eine effiziente Kostenplanung und -kontrolle unerlässlich. **
Ähnliche Suchbegriffe für Materialkosten
-
PCE CRM 40 - Farbmessgerät PCE-CRM 40Chromameter PCE-CRM 40 Chromameter PCE-CRM 40 mit Messbereich bis 150000 1x Messung der Farbtemperatur CTT Normfarbtafel CIE1931 und CIE1976 Anzeige der Wellenlänge Darstellung der Tristimulus und RGB Werte mit Datenspeicher und Software Luxmessung bis 150 kLux ideal für LEDs SD Speicher Farb-LCD Produktvorteile: Mit dem Chromameter PCE-CRM 40 können wichtige photometrische Größen im Bereich der Lichtmessung bestimmt werden. Dazu gehören die Tristimulus Werte XYZ, die u ́v ́Farbort Koordinaten nach CIE1976 und die xy Farbort Koordinaten nach CIE1931. Zudem werden weitere Farbmaßzahlen als Absolutwerte und Differenzen gemessen. Die dominante Wellenlänge im Empfindlichkeitsbereich des Lichtfarbmessgerätes zwischen 360 ... 780 nm kann ebenso ermittelt werden wie die Farbdichte Pe und die CTT Farbtemperatur in Kelvin. Außerdem kann das Lichtfarbe Messgerät die Beleuchtungsstärke in Lux (lx) oder foot-candle (fcd) bestimmen sowie den Lichtstrom in Lumen (lm) darstellen und den Farbort im RGB Farbraum anzeigen. Dank ergonomischer Einhandbedienung, großem Display, Speicher, Datenschnittstelle und Software, können die Messungen mit dem Lichtfarbmessgerät schnell und reproduzierbar durchgeführt werden. Die protokollierte Dokumentation der Messergebnisse mittels Software ist ebenfalls möglich. Mit diesen Spezifikationen ist das Chromameter hervorragend geeignet um Beleuchtungsinstallationen und Lichtverhältnisse in unterschiedlichsten Anwendungsbereichen zu klassifizieren und optimieren. Technische Daten: Messfunktionen Tristimuluswerte: XYZ Chromatizität: Ev xy, Ev u'v ' Korrelierte Farbtemperatur: Tc Farbunterschied: ? (XYZ), ? (Evxy), ? (Evuv), ?Ev ?Tc ?uv Chromatizitätskoordinate: ICE1931 (x, y), ICE1976 (u, v) Dominante Wellenlänge: ?d Farbechtheit: Pe Lichtstrom: F RGB-Parameter, Farbtafel, maximale Aufzeichnung und Anzeige Messbereich 0,1 ... 150.000 lx 0,01 ... 15000 fcd Ev: 5 lx / 0,5 fcd oder in vier automatisch gewählten Bereichen (lx oder fcd ist umschaltbar) Spekralbereich 360 ... 780 nm Relative Spektrale Empfindlichkeit Angelehnt an CIE-Standard X (?), y (?) und Z (?) Abweichung unter 6% (f1 ') der CIE-Spektralen Lichtausbeute V (?) Kosinuskorrektur Ev: Genauigkeit Ev: +- 5 % +- 1 Digit des angezeigten Wertes Xy: +- 0,003 lx (bei 500 lx, Standard-A) Wiederholbarkeit Ev: +- 0,5 % + 1 Digit (2s) xy: +- 0,0005 (bei 500 lx, Standard-A gemessen) Temperaturdrift Ev: +- 3% +- 1 Digit des angezeigten Wertes xy: + -0,003 Ansprechzeit 0,5 s (bei kontinuierlicher Messung) Sensorart Silizium Photozelle Schnittstelle USB Slot für SD Karte Display 3,2 " Farb-LCD Betriebsbedingungen -10 ... 40 °C Lagerbedingungen -20 ... 40 °C Spannungsversorgung Li-Ion Akku 2200 mAh Betriebsdauer min. 12 h Abmessungen 210 x 80 x 35 mm Gewicht 300 g inkl. Akku Lieferumfang: 1 x Chromameter PCE-CRM 40 1 x USB Netzteil 1 x USB-Kabel 1 x Leuchtdichtevorsatz 1 x USB-Stick 1 x Gürteltasche 1 x Trageschlaufe 1 x Tragekoffer 1 x Bedienungsanleitung2228,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Materialkosten?
Die Materialkosten werden berechnet, indem man den Preis pro Einheit des Materials mit der benötigten Menge multipliziert. Dabei sollten auch eventuelle Rabatte oder Aufschläge berücksichtigt werden. Zusätzlich können noch weitere Kosten wie Versand oder Lagerung hinzukommen. **
-
Wie berechnet man die Materialkosten aus?
Die Materialkosten werden berechnet, indem die Menge der benötigten Materialien mit dem jeweiligen Preis pro Einheit multipliziert wird. Dazu ist es wichtig, den genauen Bedarf an Materialien für das Projekt zu ermitteln. Anschließend können die Preise der Materialien recherchiert und die Gesamtkosten berechnet werden. Es ist ratsam, auch eventuelle Verschnittmengen oder zusätzliche Kosten für Lieferung und Lagerung mit einzubeziehen, um eine realistische Kostenschätzung zu erhalten. Letztendlich sollten die Materialkosten regelmäßig überprüft und aktualisiert werden, um eine genaue Kalkulation zu gewährleisten. **
-
Kann man als Vermieter Materialkosten absetzen?
Kann man als Vermieter Materialkosten absetzen? Ja, als Vermieter können Sie Materialkosten, die für Reparaturen oder Renovierungen an Mietobjekten anfallen, steuerlich geltend machen. Diese Kosten können als Werbungskosten oder als Betriebsausgaben abgesetzt werden, sofern sie im direkten Zusammenhang mit der Vermietungstätigkeit stehen. Es ist jedoch wichtig, dass die Materialkosten nachweisbar sind und ordnungsgemäß dokumentiert werden. Zudem sollten Sie beachten, dass bestimmte Kosten wie beispielsweise für Schönheitsreparaturen oder Instandhaltungsmaßnahmen unterschiedlich behandelt werden können. **
-
Was beinhaltet Kapitel 1 über Materialkosten?
Kapitel 1 über Materialkosten beinhaltet eine detaillierte Analyse der Kosten für Materialien, die zur Herstellung eines Produkts benötigt werden. Es umfasst die Beschreibung der verschiedenen Arten von Materialien, die Kosten für den Einkauf und die Lagerung von Materialien sowie die Methoden zur Berechnung der Materialkosten. Das Kapitel gibt einen Überblick über die Bedeutung der Materialkosten für die Gesamtkosten eines Produkts und bietet Strategien zur Optimierung der Materialkosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.